
 English
 搜索
 联系我们


业务咨询/合作
010-62137913HR专线
010-62137913-8605 文章发布日期:
 阅读数:
11月6日,由责扬天下(北京)管理顾问有限公司主办的2026进博会上海会议活动“量化ESG价值赋能企业出海与国际合作”在上海举行,来自社会各界的嘉宾和代表共同探讨ESG价值核算的方法、路径与实践。上海财经大学财税投资学院院长、富国ESG研究院院长、教授、博士生导师范子英以《“价值”出海——从跟随到引领的可行路径》为题发表主题演讲,指出在传统ESG评级瓶颈日益凸显的背景下,以披露信息为基础的可持续价值核算,有望成为中国企业实现从“跟随”到“引领”跨越的可行路径。
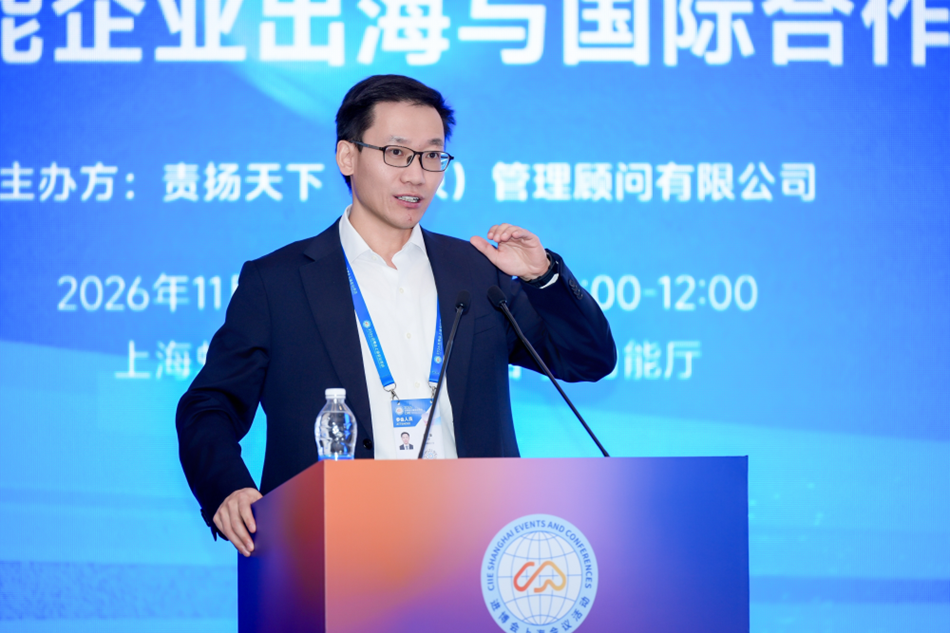
2026年是中国ESG发展的“大年”,也是中国可持续披露标准落地的首年。他介绍,其研究团队对430家强制披露企业的可持续发展报告进行了系统分析。结果显示,强制披露企业的披露率已由95.6%提升至100%,并带动名单外企业自愿披露率升至45%,“是否披露”的问题得到有效解决;但“如何披露”仍有明显不足——议题覆盖等前端指标表现良好,议题如何识别、如何落实等过程性信息披露深度欠缺,形式合规与实质合规之间仍有距离。
ESG报告量化指标少、非结构化信息多,很难据此对企业作出客观评价,实践中往往依赖评级机构,而这恰恰是问题更大的环节。他指出,现有ESG评级体系面临两大挑战。一是评级结果一致性极低,其研究显示,国内主流评级机构对同一企业评分的平均相关程度仅约0.4,部分机构之间甚至只有0.1,同一企业在不同机构处可能得到相去甚远的评级;二是本土化不足,有比较国内外评级机构的研究发现,国际评级机构难以充分关注中国市场的ESG风险,对中国企业的评价存在偏差。
范子英提出,评级的缺陷短期难以弥补,可持续价值核算提供了另一条路径,即以企业披露信息为基础,将环境与社会影响量化为可比较、可验证的货币化价值,从而替代或绕开ESG评级。他以伊利为例。伊利通过从识别关键议题、构建指标体系到核算可持续价值的五步法,测得2025年归母净利润115.65亿元、同期创造可持续社会价值103.78亿元——当可持续投入的产出达到与净利润相当的量级,价值核算便成为“可感知、易交流”的中国故事。上海财经大学在学生培养的课程中开展的可持续价值投资模拟实验也提供了佐证。在将价值回报纳入评价体系后,名列榜首的学生既坚持了价值核算约束,又实现了良好的市场回报,初步印证了这一方法的可行性与回报性。
范子英强调,以披露信息为基准的可持续价值核算,对当下的中国具有三重宏观意义。一是提升中国在国际标准体系中的话语权,在披露标准底层仍沿用国际框架的当下,在价值核算上先行一步,是中国标准走向国际的重要机会;二是直接赋能中国企业高质量出海,以量化方式向海外市场呈现企业的可持续贡献;三是增强国家文化软实力,用可核验的价值信息讲好中国故事,把中国企业的大量环境与社会贡献纳入统一的度量框架。
他同时坦承,价值核算仍有两个难点有待突破。一是核算范围,是否沿用现行披露与评级口径尚无定论;二是参数体系,如何为企业披露的环境与社会表现确定定价之锚、转化为货币价值,其理论基础仍需大量研究。他呼吁理论界与实务界共同推动核算范围与参数体系研究,并深信可持续价值核算将成为中国ESG领域的重要发展方向,助力中国企业在全球竞争中实现从“跟随”到“引领”的跨越。
上一篇:没有了!
关注了解更多


